Pe scurt: Pentru un salariu în UK, în anul fiscal 2026–2027 nu plătești impozit pe primii £12.570. Peste această sumă, ca angajat plătești 20% impozit până la £50.270 și 8% National Insurance. La un salariu brut de £30.000 îți rămân aproximativ £25.120 pe an, adică circa £2.093 pe lună, înainte de pensie.
Cât îți rămâne, de fapt, din salariu în UK după taxe? Răspunsul depinde de cum lucrezi: ca angajat (PAYE), pe cont propriu (self-employed) sau prin propria firmă (contractor). Mai jos găsești cotele oficiale pentru anul fiscal 2026–2027 și exemple calculate pas cu pas, după datele HMRC de pe GOV.UK.
Ce se scade din salariu în UK
Anul fiscal britanic începe la 6 aprilie 2026 și se termină la 5 aprilie 2027. Ca angajat, angajatorul îți reține automat taxele prin sistemul PAYE (Pay As You Earn). Concret, din salariul brut se scad:
- Income Tax, adică impozitul pe venit;
- National Insurance (NI), contribuția pentru pensia de stat și unele beneficii;
- de obicei, contribuția la pensia de la locul de muncă;
- eventual, rata la student loan, dacă ai un împrumut de studii britanic.
Income Tax 2026–2027: cotele oficiale
- până la £12.570: 0% (Personal Allowance);
- £12.571–£50.270: 20% (basic rate);
- £50.271–£125.140: 40% (higher rate);
- peste £125.140: 45% (additional rate).
Atenție: peste £100.000 pe an, Personal Allowance scade cu £1 pentru fiecare £2 câștigate în plus. Așadar, la £125.140 nu mai ai deloc venit neimpozabil.
National Insurance: cât se reține din salariu în UK
Ca angajat (categoria A), nu plătești NI pe primele £242 pe săptămână, adică aproximativ £12.570 pe an. Apoi plătești 8% pe câștigurile dintre £242 și £967 pe săptămână. Peste £967 pe săptămână, cota scade la 2%. Separat, angajatorul plătește 15% peste £96 pe săptămână, dar suma aceasta nu se scade din salariul tău.
Exemple: cât îți rămâne din salariu în UK
Iată cât rămâne din salariu în UK, după calculele noastre anuale pe cotele HMRC, fără pensie și fără student loan:
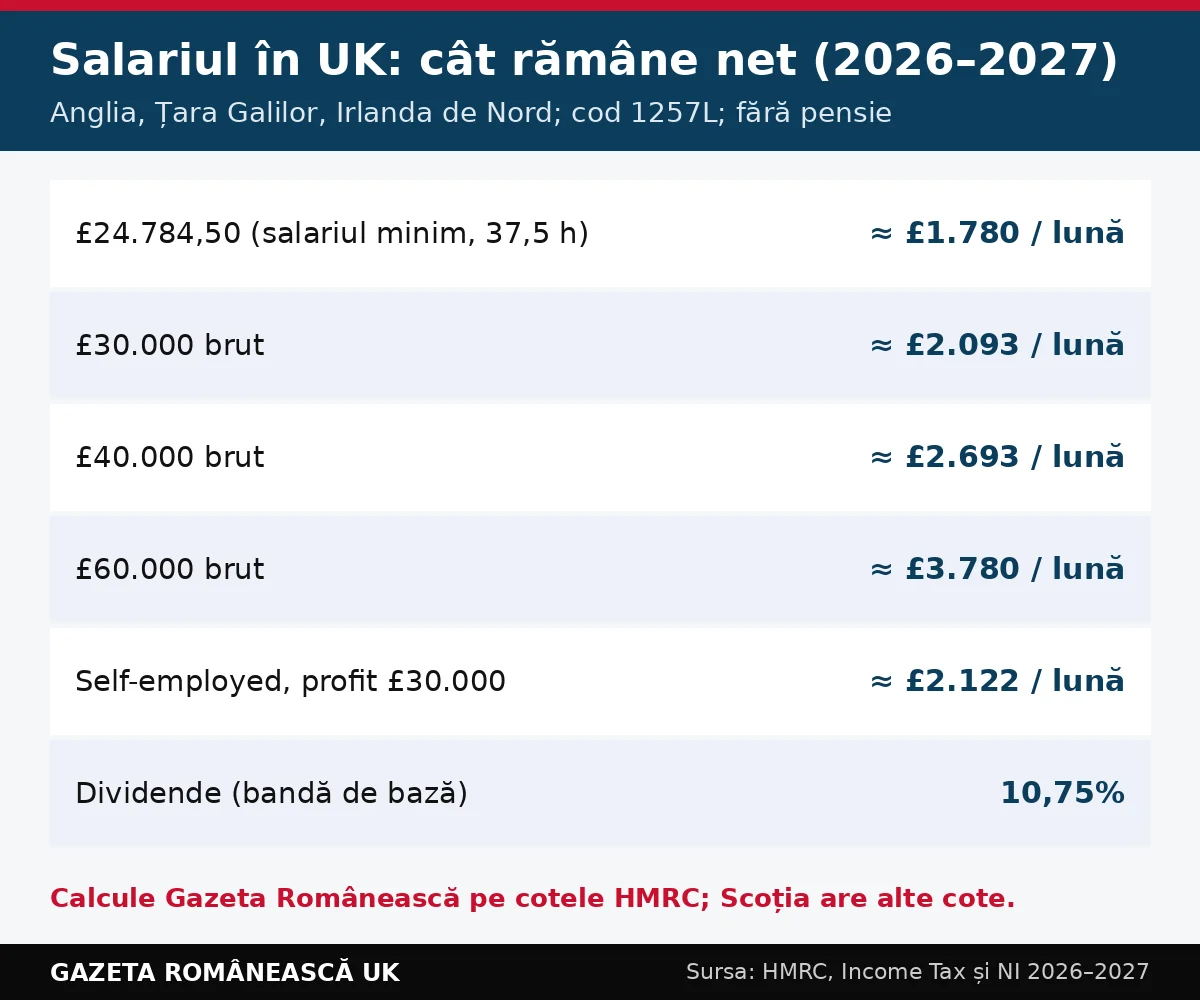
- Salariul minim, normă întreagă (£12,71 × 37,5 ore × 52 de săptămâni = £24.784,50): impozit £2.442,90, NI £977,16. Rămân £21.364,44, adică aproximativ £1.780 pe lună.
- Brut £30.000: impozit £3.486, NI £1.394,40. Rămân £25.119,60, cam £2.093 pe lună.
- Brut £40.000: impozit £5.486, NI £2.194,40. Rămân £32.319,60, cam £2.693 pe lună.
- Brut £60.000: impozit £11.432, NI £3.210,60. Rămân £45.357,40, cam £3.780 pe lună.
Mai departe, din salariu în UK se scade și pensia. De exemplu, la £30.000, contribuția minimă de 5% din câștigurile eligibile (peste £6.240) îți reduce netul cu aproximativ £950 pe an, după deducerea fiscală. Asta înseamnă cam £79 pe lună. Banii nu se pierd, ci ajung în fondul tău de pensie, alături de contribuția angajatorului.
Salariul minim pe economie din aprilie 2026
- 21 de ani și peste (National Living Wage): £12,71 pe oră;
- 18–20 de ani: £10,85 pe oră;
- sub 18 ani și ucenici: £8 pe oră.
Pentru verificări rapide, HMRC are un calculator oficial, Estimate your Income Tax.
Self-employed în UK: cât plătești pe cont propriu
Dacă lucrezi pe cont propriu, nu ai PAYE. În schimb, depui o declarație Self Assessment și plătești singur. Pe profit (venituri minus cheltuieli permise) plătești Income Tax, cu aceleași cote. În plus, plătești Class 4 NI: 6% între £12.570 și £50.270 și 2% peste.
Class 2 NI nu se mai plătește obligatoriu. Dacă ai un profit de cel puțin £7.105, anul ți se consideră oricum plătit pentru pensia de stat. Sub acest prag, poți plăti voluntar £3,65 pe săptămână.
De exemplu, la un profit de £30.000, impozitul este de £3.486, iar Class 4 NI de £1.045,80. Prin urmare, îți rămân £25.468,20. Însă nu ai concediu plătit, SSP sau contribuție de la angajator la pensie.
Termene și reguli noi pentru self-employed
- plata finală și prima tranșă în avans (payment on account) se fac până la 31 ianuarie;
- a doua tranșă în avans se plătește până la 31 iulie;
- de la 6 aprilie 2026, cine are încasări brute din activitate independentă și din chirii de peste £50.000 în total (după declarația anterioară) intră în Making Tax Digital și trimite raportări trimestriale.
Mai mult, poți folosi trading allowance: primele £1.000 din activități mici nu se impozitează.
Contractor prin firmă proprie: salariu și dividende
Mulți contractori lucrează printr-o limited company. Aici, firma plătește impozit pe profit (corporation tax): 19% până la £50.000 și 25% peste £250.000. Apoi, directorul își plătește un salariu mic și dividende.
Din aprilie 2026, dividendele se impozitează astfel: primele £500 nu se impozitează. Apoi plătești 10,75% în banda de bază, 35,75% în banda superioară și 39,35% în banda additional.
Să luăm un exemplu simplificat, calculat de noi. Firma are un profit de £60.000 înainte de salariul directorului. Directorul ia £12.570 salariu, iar firma plătește £1.135,50 NI de angajator (15% peste £5.000). Apoi, profitul rămas, de £46.294,50, plătește 19% corporation tax, adică £8.795,96. Dacă directorul ia restul, £37.498,54, ca dividende, plătește £3.977,34 impozit pe dividende. Așadar, îi rămân în total aproximativ £46.091.
Atenție la IR35. Dacă, în realitate, lucrezi ca un angajat al clientului, regulile IR35 te impozitează ca pe un angajat.
Scoția: alte cote de impozit pe salariu în UK
Dacă locuiești în Scoția, plătești Scottish Income Tax pe salariu, cu șase benzi: 19%, 20%, 21%, 42%, 45% și 48%. De exemplu, banda de 42% începe de la £43.663. National Insurance rămâne însă la fel ca în restul UK. De asemenea, dividendele și dobânzile se impozitează cu cotele britanice. Codul tău fiscal începe atunci cu „S”, de exemplu S1257L.
Cum reduci legal taxele pe salariu în UK
- Marriage Allowance: dacă partenerul câștigă sub £12.570, îți poate transfera £1.260 din Personal Allowance. Astfel, economisești până la £252 pe an.
- Munca de acasă: dacă angajatorul îți cere să lucrezi de acasă, poți cere deducere de £6 pe săptămână.
- Verifică codul fiscal: un cod de urgență (emergency tax code) te poate impozita prea mult. Corectezi asta prin HMRC.
Lucrezi și ai venituri în România? Vezi și ghidul nostru despre ANAF, rezidența fiscală și dubla impunere. Iar dacă te gândești la un credit, citește cum obții un mortgage ca român.
Întrebări frecvente
Cel mai des, din cauza pensiei, a unui student loan sau a unui cod fiscal greșit. Verifică fluturașul de salariu (payslip) și contul tău HMRC.
Nu separat. Banii pe care îi trimiți familiei sunt bani deja impozitați. Însă veniturile din România, de exemplu o chirie, se declară separat.