Vrei un mortgage în UK și ești român? Vestea bună este că se poate, dacă ai statut legal, venit stabil și un istoric de credit curat. Totuși, fiecare bancă are reguli proprii. Mai jos găsești pașii reali, costurile și sursele oficiale, actualizate pentru 2026.
Poți lua un mortgage în UK ca român?
Da. Legea nu interzice unui cetățean român să ia un credit ipotecar în Marea Britanie. În schimb, banca decide dacă te acceptă. Ea se uită la statutul tău, la venit, la cheltuieli și la istoricul de credit.
Mai întâi, ai nevoie de statut în EU Settlement Scheme. Potrivit GOV.UK, cu settled sau pre-settled status poți locui și munci legal în UK. Apoi, statutul îl dovedești online, prin eVisa și un cod de distribuire (share code), pe pagina View and prove your immigration status.
Atenție însă: fiecare creditor are criterii proprii despre statut și despre câți ani ai locuit în UK. De aceea, întreabă banca sau brokerul înainte să aplici. Așa eviți un refuz care rămâne în dosarul tău de credit.
Mortgage în UK: cât poți împrumuta și ce depozit îți trebuie
Mai întâi, banca împarte suma cerută la venitul tău anual. Rezultatul se numește „loan-to-income”. Conform MoneyHelper, băncile limitează de obicei suma la de 4,5 ori venitul anual. Totuși, majoritatea oamenilor primesc mai puțin.
- Depozitul minim: de regulă între 5% și 10% din prețul casei.
- Un depozit mai mare îți aduce, de obicei, o dobândă mai bună și o rată lunară mai mică.
- Depozit de 5%: din iulie 2025, Mortgage Guarantee Scheme este permanentă. Ea susține creditele cu avans de 5–9%, pentru cei care cumpără prima casă sau se mută.
Pe scurt, la un venit de £40.000 pe an, plafonul obișnuit ar fi £180.000. Este doar un calcul teoretic. Suma reală depinde de cheltuielile tale și de regulile băncii.
Ce verifică banca la un mortgage în UK
Banca vrea să vadă că poți plăti rata și pe termen lung. Prin urmare, îți cere acte despre venituri și cheltuieli.
- Venitul: fluturași de salariu (payslips), extrase de cont și, dacă e cazul, bonusuri sau ore suplimentare.
- Dacă ești self-employed: de obicei două sau trei ani de declarații fiscale și conturi ale firmei.
- Cheltuielile: carduri de credit, leasing auto, facturi, Council Tax, întreținerea copiilor, abonamente.
- Istoricul de credit: plățile la timp, datoriile actuale și eventualele hotărâri judecătorești (CCJ).
În plus, MoneyHelper recomandă să îți verifici raportul de credit înainte să aplici. Așa poți corecta din timp greșelile. Pentru detalii, citește ghidul nostru despre credit score în UK.
Pașii, de la buget până la chei
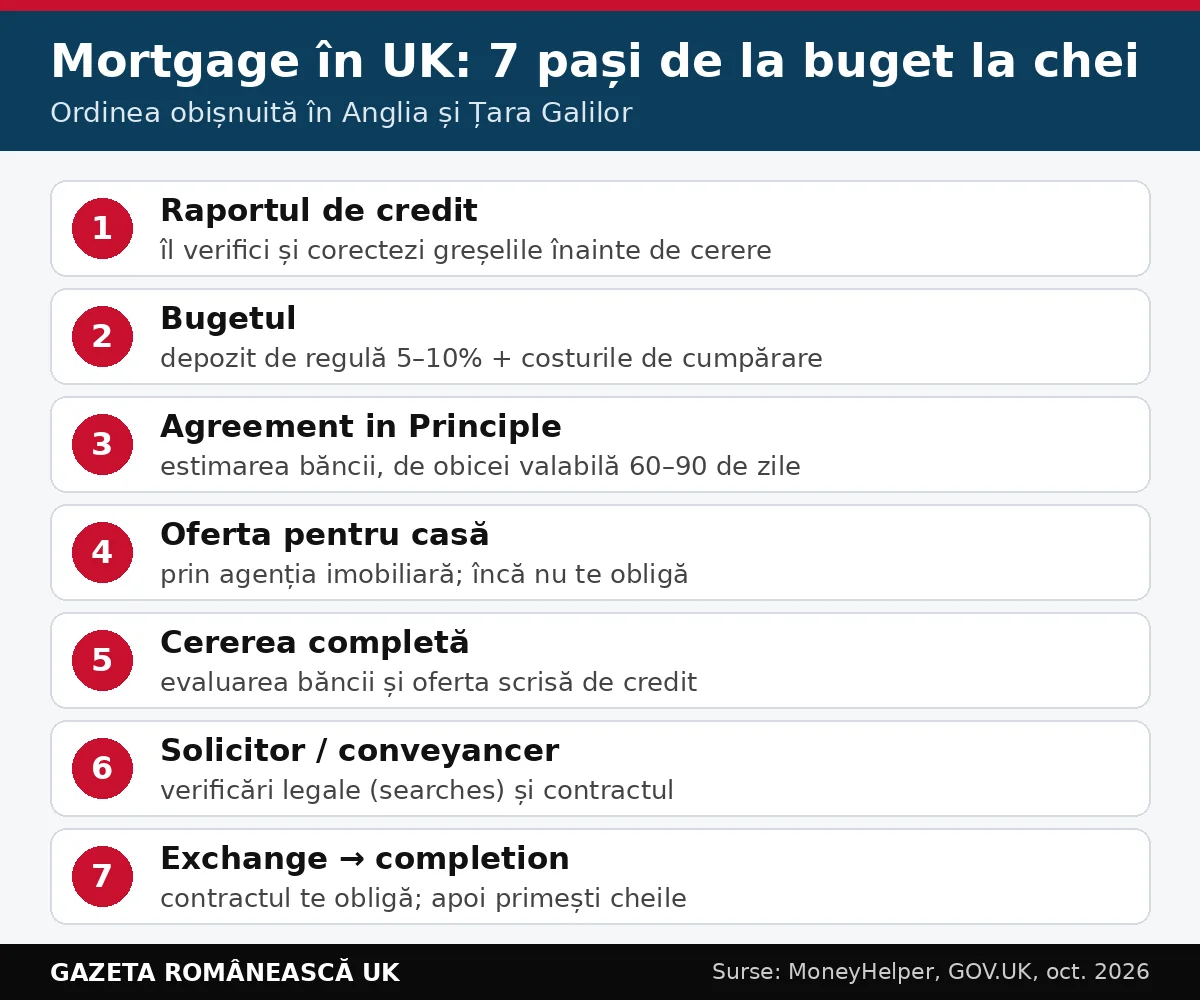
- Verifică-ți raportul de credit și închide datoriile mici, dacă poți.
- Stabilește bugetul, inclusiv depozitul și costurile de cumpărare.
- Cere un „Agreement in Principle”. Este o estimare a sumei pe care ți-ar da-o banca. De obicei, e valabilă 60–90 de zile.
- Fă o ofertă pentru casă, prin agenția imobiliară.
- Depune cererea completă. Banca face o evaluare a proprietății și îți trimite oferta de credit.
- Angajează un solicitor sau un conveyancer. El face verificările legale și semnează contractele cu tine.
- Exchange și completion. La exchange, contractul devine obligatoriu. La completion, primești cheile.
Apoi, în Anglia și Irlanda de Nord, declari și plătești Stamp Duty în 14 zile de la completion. Ghidul nostru despre cumpărarea unei case în Marea Britanie explică pe larg fiecare etapă.
Dobânzile la mortgage în UK în 2026: ce înseamnă Bank Rate
Dobânda ta depinde de bancă, de produs și de mărimea depozitului. Totuși, reperul general este Bank Rate. Potrivit Bank of England, Bank Rate este 3,75%. A fost menținută așa la 17 septembrie 2026, iar următoarea decizie este pe 5 noiembrie 2026.
- Fixed rate: rata rămâne aceeași pe perioada fixă, de exemplu 2 sau 5 ani.
- Tracker: dobânda urmărește Bank Rate, deci rata poate crește sau scădea.
- Standard Variable Rate (SVR): dobânda la care treci, de obicei, după perioada fixă. De regulă, e mai mare.
Prin urmare, notează-ți când se termină perioada fixă. Cu câteva luni înainte, caută o ofertă nouă (remortgage).
Costurile din afara depozitului
Pe lângă avans, bugetează și costurile de cumpărare. Valoarea lor diferă de la caz la caz, așa că cere oferte scrise.
- Stamp Duty Land Tax (Anglia și Irlanda de Nord). Cei care cumpără prima casă nu plătesc nimic până la £300.000. Scoția și Țara Galilor au taxe proprii.
- Onorariul avocatului (solicitor sau conveyancer) și taxele de verificări (searches).
- Evaluarea și inspecția tehnică (survey) a casei.
- Comisioanele băncii (arrangement fee) și, uneori, ale brokerului.
- Asigurarea clădirii, pe care banca o cere de obicei. Ea trebuie să fie activă de la exchange.
Ajutoare pentru prima casă
Dacă ai între 18 și 39 de ani, poți deschide un Lifetime ISA. Pui până la £4.000 pe an, iar statul adaugă 25%, adică până la £1.000 pe an. Casa trebuie să coste cel mult £450.000, iar contul trebuie să aibă cel puțin 12 luni. Altfel, la retragere plătești o penalizare de 25%.
O altă variantă este shared ownership, în Anglia. Cumperi între 10% și 75% din casă și plătești chirie pe restul. Venitul gospodăriei trebuie să fie de cel mult £80.000 pe an, sau £90.000 în Londra.
Brokerul: cum îl verifici
De regulă, un broker compară ofertele mai multor bănci. În schimb, consultantul unei bănci îți arată doar produsele acelei bănci. Indiferent pe cine alegi, verifică-l în registrul FCA. Întreabă, de asemenea, cât costă serviciul și cine îl plătește.
Greșeli care îți pot strica cererea
- Iei un credit nou sau un telefon în rate chiar înainte de cerere.
- Aplici la multe bănci deodată, fără să știi dacă te încadrezi.
- Ai plăți întârziate sau un CCJ neplătit.
- Declari un venit pe care nu îl poți dovedi cu acte.
- Uiți de costurile de cumpărare și rămâi fără bani la exchange.
Întrebări frecvente
Pot lua mortgage cu pre-settled status?
Depinde de bancă. Statutul îți dă dreptul legal de ședere, însă fiecare creditor își stabilește criteriile. De aceea, întreabă banca sau un broker autorizat înainte de cerere.
Care e depozitul minim pentru un mortgage în UK?
De obicei, 5–10% din prețul casei. Cu 5% avans, alegerea de produse e mai mică, iar dobânda poate fi mai mare.
Contează venitul din România?
Băncile analizează mai ales venitul pe care îl poți dovedi în UK. Dacă ai și venituri din străinătate, întreabă direct creditorul cum le tratează.
Surse oficiale
- MoneyHelper: What mortgage can I afford?
- Bank of England: Bank Rate
- GOV.UK: Stamp Duty Land Tax
- GOV.UK: Lifetime ISA
- FCA: Financial Services Register
Vezi și câți bani îți rămân din salariu în UK și unde locuiesc românii și cât costă casele.