Cauți împrumuturi UK ca român și nu știi de unde să începi? Băncile britanice nu se uită la cetățenie, ci la istoricul tău de credit, la venit și la cât poți plăti lunar. Mai jos găsești cum îți verifici gratuit dosarul de credit, ce opțiuni sigure ai, ce plafoane legale protejează consumatorii și ce trebuie să știi dacă vrei un credit în România cu venit din Anglia.
Cum decid băncile la împrumuturi în UK
Când ceri un credit, banca face de obicei o verificare a dosarului tău de credit (credit check). Practic, se uită la conturile, cardurile și împrumuturile pe care le-ai avut și la cum le-ai plătit. Apoi decide dacă îți dă banii, cât îți dă și la ce dobândă.
De exemplu, MoneyHelper arată că un împrumut promovat cu 6% APR poate ajunge la 30% pentru cineva cu un scor slab. Prin urmare, dosarul de credit contează mai mult decât banca aleasă.
Primul pas pentru împrumuturi UK: verifică-ți gratuit dosarul de credit
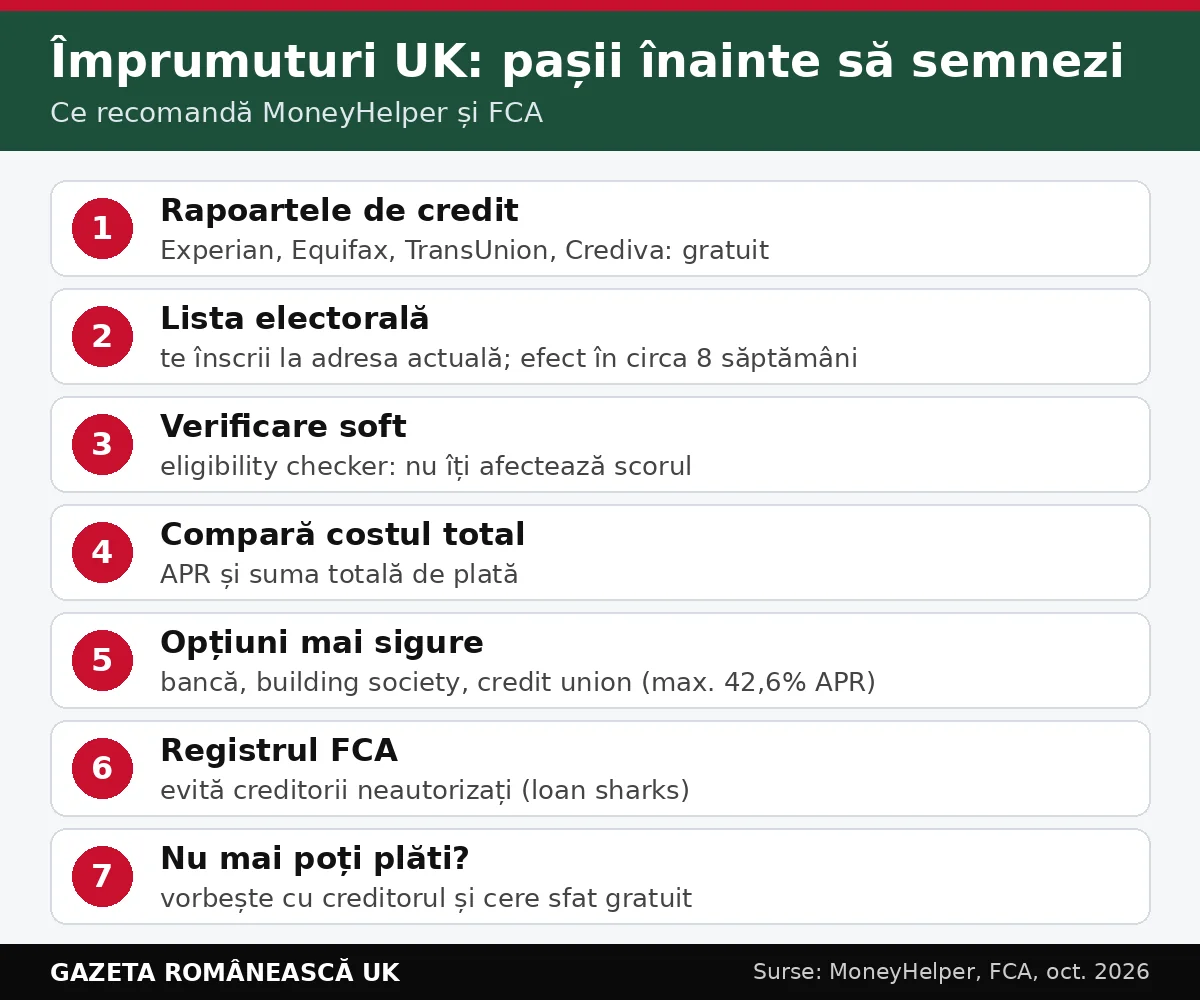
În UK, patru agenții țin evidența creditelor: Experian, Equifax, TransUnion și Crediva. Mai mult, fiecare îți oferă gratuit raportul statutar. Așadar, verifică-le pe toate patru înainte de orice cerere.
- corectează orice greșeală, chiar și o literă greșită din adresă;
- raportează creditele pe care nu le-ai cerut, pentru că pot însemna o fraudă;
- agenția investighează eroarea, iar procesul nu ar trebui să dureze peste 28 de zile.
Informațiile negative corecte, de exemplu o rată întârziată, rămân de obicei 6 ani. Totuși, poți adăuga o explicație scurtă (Notice of Correction) la fiecare agenție.
Cum îți construiești un istoric bun de credit
Mulți români abia sosiți nu au „niciun istoric” în UK. Din fericire, poți construi unul pas cu pas, iar apoi vei avea acces la împrumuturi UK mai ieftine:
- Înscrie-te pe lista electorală (electoral roll) la adresa actuală. Consiliile trimit datele lunar, deci efectul poate apărea în circa 8 săptămâni.
- Plătește facturile la timp, ideal prin Direct Debit.
- Stai în limita overdraftului aprobat pe contul curent.
- Folosește un card de credit cu limită mică, de la un furnizor autorizat, și plătește-l integral lunar.
Atenție la firmele care promit că îți „repară” scorul contra cost. MoneyHelper avertizează că poți face singur, gratuit, tot ce fac ele.
Verificare „soft” înainte, cerere „hard” abia apoi
În principiu, există două tipuri de verificări. Verificarea soft (eligibility checker) nu îți afectează scorul și îți arată șansele de aprobare. În schimb, cererea propriu-zisă lasă o urmă „hard” în dosar. Mai multe cereri respinse într-un timp scurt îți scad șansele, pentru că arată că depinzi de credite. De aceea, dacă ești refuzat, nu aplica imediat din nou.
Ce împrumuturi UK sunt mai sigure
- Împrumutul personal de la bancă sau building society: de obicei cea mai ieftină variantă, dacă ai un istoric bun.
- Credit union: cooperative de economii care dau sume mai mici, adesea și celor refuzați de bănci. Dobânda maximă legală este de 42,6% APR (3% pe lună) în Marea Britanie și de 12,68% APR în Irlanda de Nord. Le găsești prin Find Your Credit Union.
- Cardul cu 0% la cumpărături sau la transfer de sold: util doar dacă plătești totul înainte de finalul perioadei promoționale.
Când compari, uită-te la costul total și la dobânda anuală efectivă (APR). Totodată, reține că nu toți clienții primesc APR-ul „reprezentativ” din reclamă.
Ce să eviți: payday loans, BNPL și cămătarii
Dintre opțiunile de împrumuturi UK, cele pe termen scurt (payday loans) sunt cele mai scumpe. Totuși, FCA le plafonează: dobânda și taxele nu pot trece de 0,8% pe zi. De asemenea, taxa de întârziere este de cel mult £15. Mai mult, costul total nu poate depăși niciodată suma împrumutată.
Apoi, FCA reglementează din 15 iulie 2026 și „Cumpără acum, plătești mai târziu” (Buy Now Pay Later). Furnizorii fac acum verificări de accesibilitate, iar tu poți face plângere la Financial Ombudsman. Chiar și așa, rămâne o datorie, iar întârzierile pot apărea în dosarul de credit.
Cel mai periculos rămâne însă un cămătar (loan shark), adică cineva care dă bani fără autorizație FCA. Verifică orice firmă în registrul FCA. Dacă cineva te amenință sau îți cere actele, anunță Stop Loan Sharks.
Împrumut în România cu contract în Anglia
Mulți români întreabă dacă pot lua un credit acasă, cu salariul din UK. Totuși, răspunsul depinde de bancă. Fiecare bancă din România decide dacă acceptă venituri din străinătate și ce acte cere, de obicei contractul și dovezile de venit, traduse. Întreabă direct banca, în scris, înainte să plătești vreun comision.
În plus, există limite legale. Regulamentul BNR nr. 17/2012 plafonează gradul total de îndatorare la 40% din venitul net pentru creditele în lei. Pentru creditele în valută, unde nu ai venit în aceeași monedă, limita este de 20%. Pentru prima locuință, plafoanele urcă la 45% și, respectiv, 25%. Textul îl găsești pe Portalul legislativ.
Atenție și la cursul de schimb. Dacă iei credit în lei și câștigi în lire, o scădere a lirei îți mărește rata reală.
Dacă nu mai poți plăti
Mai întâi, vorbește imediat cu creditorul și cere un plan de plată. Apoi, cere sfat gratuit de la un consilier pentru datorii. Am explicat opțiunile legale în ghidul nostru despre datoriile din Marea Britanie. Iar dacă vrei să cumperi o casă, citește cum obții un mortgage ca român.
Întrebări frecvente despre împrumuturi în UK
Am nevoie de settled status pentru un împrumut?
Fiecare creditor are propriile criterii. Pe lângă istoricul de credit, băncile verifică de obicei identitatea, adresa și venitul. Ca atare, întreabă creditorul ce acceptă înainte să aplici.
Îmi pot verifica scorul fără să îl afectez?
Da. De fapt, verificarea propriului dosar și verificările soft nu îți afectează scorul.
Credit Builder sau card de credit?
MoneyHelper recomandă un card cu limită mică de la un furnizor autorizat. În schimb, recomandă să eviți produsele „credit-building” cu dobânzi sau taxe mari.