Ai datorii în UK și te-ai întors în România? Atunci trebuie să știi un lucru clar: datoriile nu dispar odată cu mutarea. Creditorul te poate da în judecată în Marea Britanie. Apoi poate cere executarea hotărârii și în România. Totuși, ai drepturi și termene care te protejează. Mai jos găsești pașii, pe scurt și cu sursele oficiale.
Ai datorii în UK? Nu dispar când te muți în România
Mai întâi, reține că un contract de credit, un card sau o factură rămân valabile și după ce pleci din țară. De obicei, creditorul trimite mai întâi scrisori și apelează la o agenție de colectare. Dacă nu plătești, poate deschide un proces la instanța din Anglia sau Țara Galilor.
Plecarea fără adresă nouă nu oprește procesul. De fapt, instanța poate da o hotărâre chiar dacă nu ai răspuns, dacă actele au ajuns la ultima ta adresă cunoscută. De aceea, merită să ții legătura cu creditorii și după mutare.
Ce este un CCJ (County Court Judgment)
Pe scurt, un CCJ este hotărârea prin care instanța stabilește oficial că datorezi o sumă. Potrivit GOV.UK, hotărârea îți spune cât datorezi, cui plătești și până când.
- Hotărârea rămâne în registrul public timp de 6 ani.
- Dacă plătești toată suma în cel mult o lună, ea dispare din registru.
- În schimb, dacă nu poți plăti tot, poți cere plata în rate.
- Dacă nu datorezi banii sau nu ai primit cererea de chemare în judecată, poți cere anularea hotărârii („set aside”).
Așadar, poți verifica dacă ai un CCJ în registrul oficial administrat de Registry Trust (TrustOnline). În Scoția, regulile sunt diferite, iar GOV.UK te trimite la ghidul Accountant in Bankruptcy.
Prescripția pentru datorii în UK: cât timp pot fi cerute
În Anglia și Țara Galilor, majoritatea datoriilor din contracte se prescriu după 6 ani. Termenul vine din Limitation Act 1980. În Scoția, termenul general este de 5 ani.
Atenție însă la două excepții. De exemplu, termenul curge din nou dacă faci o plată sau recunoști datoria în scris. În plus, prescripția nu șterge un CCJ deja obținut. Totuși, creditorul îți poate cere în continuare o datorie prescrisă („statute barred”) prin scrisori. Doar că nu mai poate câștiga un proces pentru ea. Citizens Advice explică pas cu pas cum verifici asta.
Poate fi executată în România o hotărâre din UK?
Da, dar nu automat. Regula depinde de data la care a început procesul din Marea Britanie.
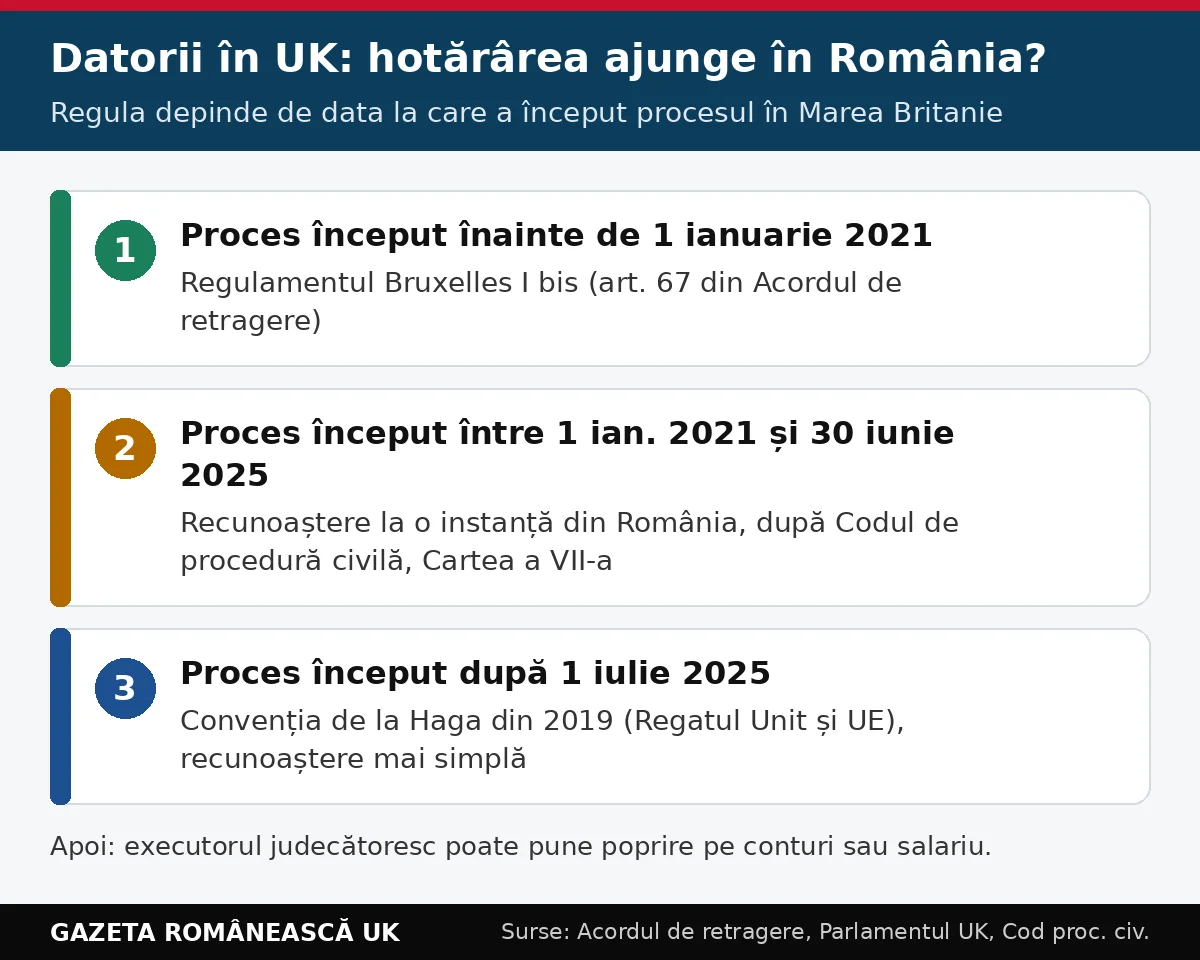
Procese începute înainte de 1 ianuarie 2021
Pentru acestea se aplică, de regulă, în continuare regulile UE, adică Regulamentul Bruxelles I bis. Așa prevede articolul 67 din Acordul de retragere UE–Regatul Unit. Tot aici intră titlurile europene vechi, cum ar fi ordonanța europeană de plată.
Procese începute între 1 ianuarie 2021 și 30 iunie 2025
În acest caz, creditorul trebuie mai întâi să ceară recunoașterea hotărârii la o instanță din România. Procedura urmează Codul de procedură civilă, Cartea a VII-a (procesul civil internațional). Apoi, instanța verifică, printre altele, dacă hotărârea este definitivă și dacă ți-ai putut exercita dreptul la apărare.
Procese începute după 1 iulie 2025
De la 1 iulie 2025, Regatul Unit aplică Convenția de la Haga din 2019 privind recunoașterea hotărârilor străine. România o aplică deja, ca stat membru UE. Așadar, pentru procesele noi, recunoașterea devine mai simplă. Totuși, instanța română poate refuza hotărârea în cazurile prevăzute de convenție, de exemplu dacă nu ai primit corect actele procesului.
Ce poate face executorul în România
După ce hotărârea britanică devine executorie în România, creditorul apelează la un executor judecătoresc. Apoi, executorul poate pune poprire pe conturi sau pe o parte din salariu. De asemenea, poate pune sechestru pe bunuri. Pe lângă suma inițială, cresc și cheltuielile de executare.
În România, termenul general de prescripție pentru datorii este de 3 ani, potrivit Codului civil. Însă la o hotărâre străină contează și regulile despre executare. De aceea, un avocat din România trebuie să verifice termenele exacte pentru cazul tău.
Datorii fiscale și student loan după întoarcere
Spre deosebire de datoriile comerciale, datoriile către stat urmează alte reguli. De exemplu, Acordul de comerț și cooperare UE–Regatul Unit include un protocol de asistență reciprocă pentru recuperarea creanțelor fiscale. Prin urmare, nu presupune că o datorie la HMRC rămâne fără urmări în România. Pentru obligațiile din România, vezi și ghidul nostru despre ANAF și românii din Marea Britanie.
La fel, împrumutul de studii (student loan) nu se anulează când pleci. Potrivit GOV.UK, dacă pleci din UK pentru mai mult de 3 luni, trebuie să îți actualizezi datele la Student Loans Company. Apoi plătești după pragurile de venit pentru țara în care locuiești. Dacă nu îți actualizezi datele, poți acumula restanțe, pe care le datorezi chiar dacă venitul tău e sub prag.
Ce faci dacă primești o notificare pentru datorii în UK
- Nu ignora scrisoarea. Verifică cine îți scrie: creditorul, o agenție de colectare, un avocat sau instanța.
- Cere dovada datoriei. Pentru un credit, poți cere în scris copia contractului.
- Verifică dacă datoria s-a prescris. Uită-te la data ultimei plăți și nu recunoaște datoria în scris până nu verifici.
- Caută un CCJ pe numele tău. Folosește registrul oficial Registry Trust.
- Negociază în scris. Propune un plan de plată pe care chiar îl poți respecta și păstrează toată corespondența.
- Atenție la escrocherii. Nu plăti în conturi primite prin SMS sau WhatsApp până nu confirmi direct cu firma.
- Cere sfat. În UK, organizații precum StepChange sau Citizens Advice ajută gratuit. În România, un avocat verifică orice cerere de executare.
StepChange te poate ajuta din străinătate doar în anumite condiții, de exemplu dacă ai locuit în UK în ultimii 3 ani. Pentru variantele din UK, citește și ghidul nostru ce poți face dacă ai datorii în Marea Britanie, plus articolul despre recuperatorii de datorii.
Cum îți protejezi istoricul de credit după datorii în UK
Un CCJ neplătit îți poate afecta mult timp istoricul de credit în UK. Contează mai ales dacă vrei să revii vreodată. Un credit nou, o chirie sau chiar un job pot cere verificări de credit. Află cum funcționează scorul din ghidul nostru despre credit score-ul în UK.
În plus, dacă plănuiești întoarcerea acum, închide sau mută din timp conturile, abonamentele și contractele. Lista completă de pași o găsești în ghidul ce trebuie să faci dacă vrei să te întorci în România.
Întrebări frecvente
Pot fi arestat în România pentru datorii în UK?
Nu. O datorie civilă, de exemplu un card sau un credit, nu duce la arestare. Însă poate duce la executare silită pe bunuri și venituri, după recunoașterea hotărârii.
Agenția de colectare îmi poate lua banii direct din contul din România?
Nu. O agenție de colectare nu poate bloca singură un cont din România. Pentru asta e nevoie de o hotărâre recunoscută în România și de un executor judecătoresc.
Ce fac dacă nu recunosc datoria?
Mai întâi, contestă în scris și cere documentele. Dacă există deja un CCJ despre care nu ai știut, poți cere anularea lui, conform pașilor de pe GOV.UK.
Surse oficiale
- GOV.UK: County court judgments for debt
- Limitation Act 1980, secțiunea 5
- Parlamentul UK: intrarea în vigoare a Convenției de la Haga 2019 (1 iulie 2025)
- EUR-Lex: Acordul de retragere UE–Regatul Unit
- GOV.UK: cum plătești student loan (inclusiv din străinătate)
- StepChange: ajutor pentru cei care locuiesc în străinătate